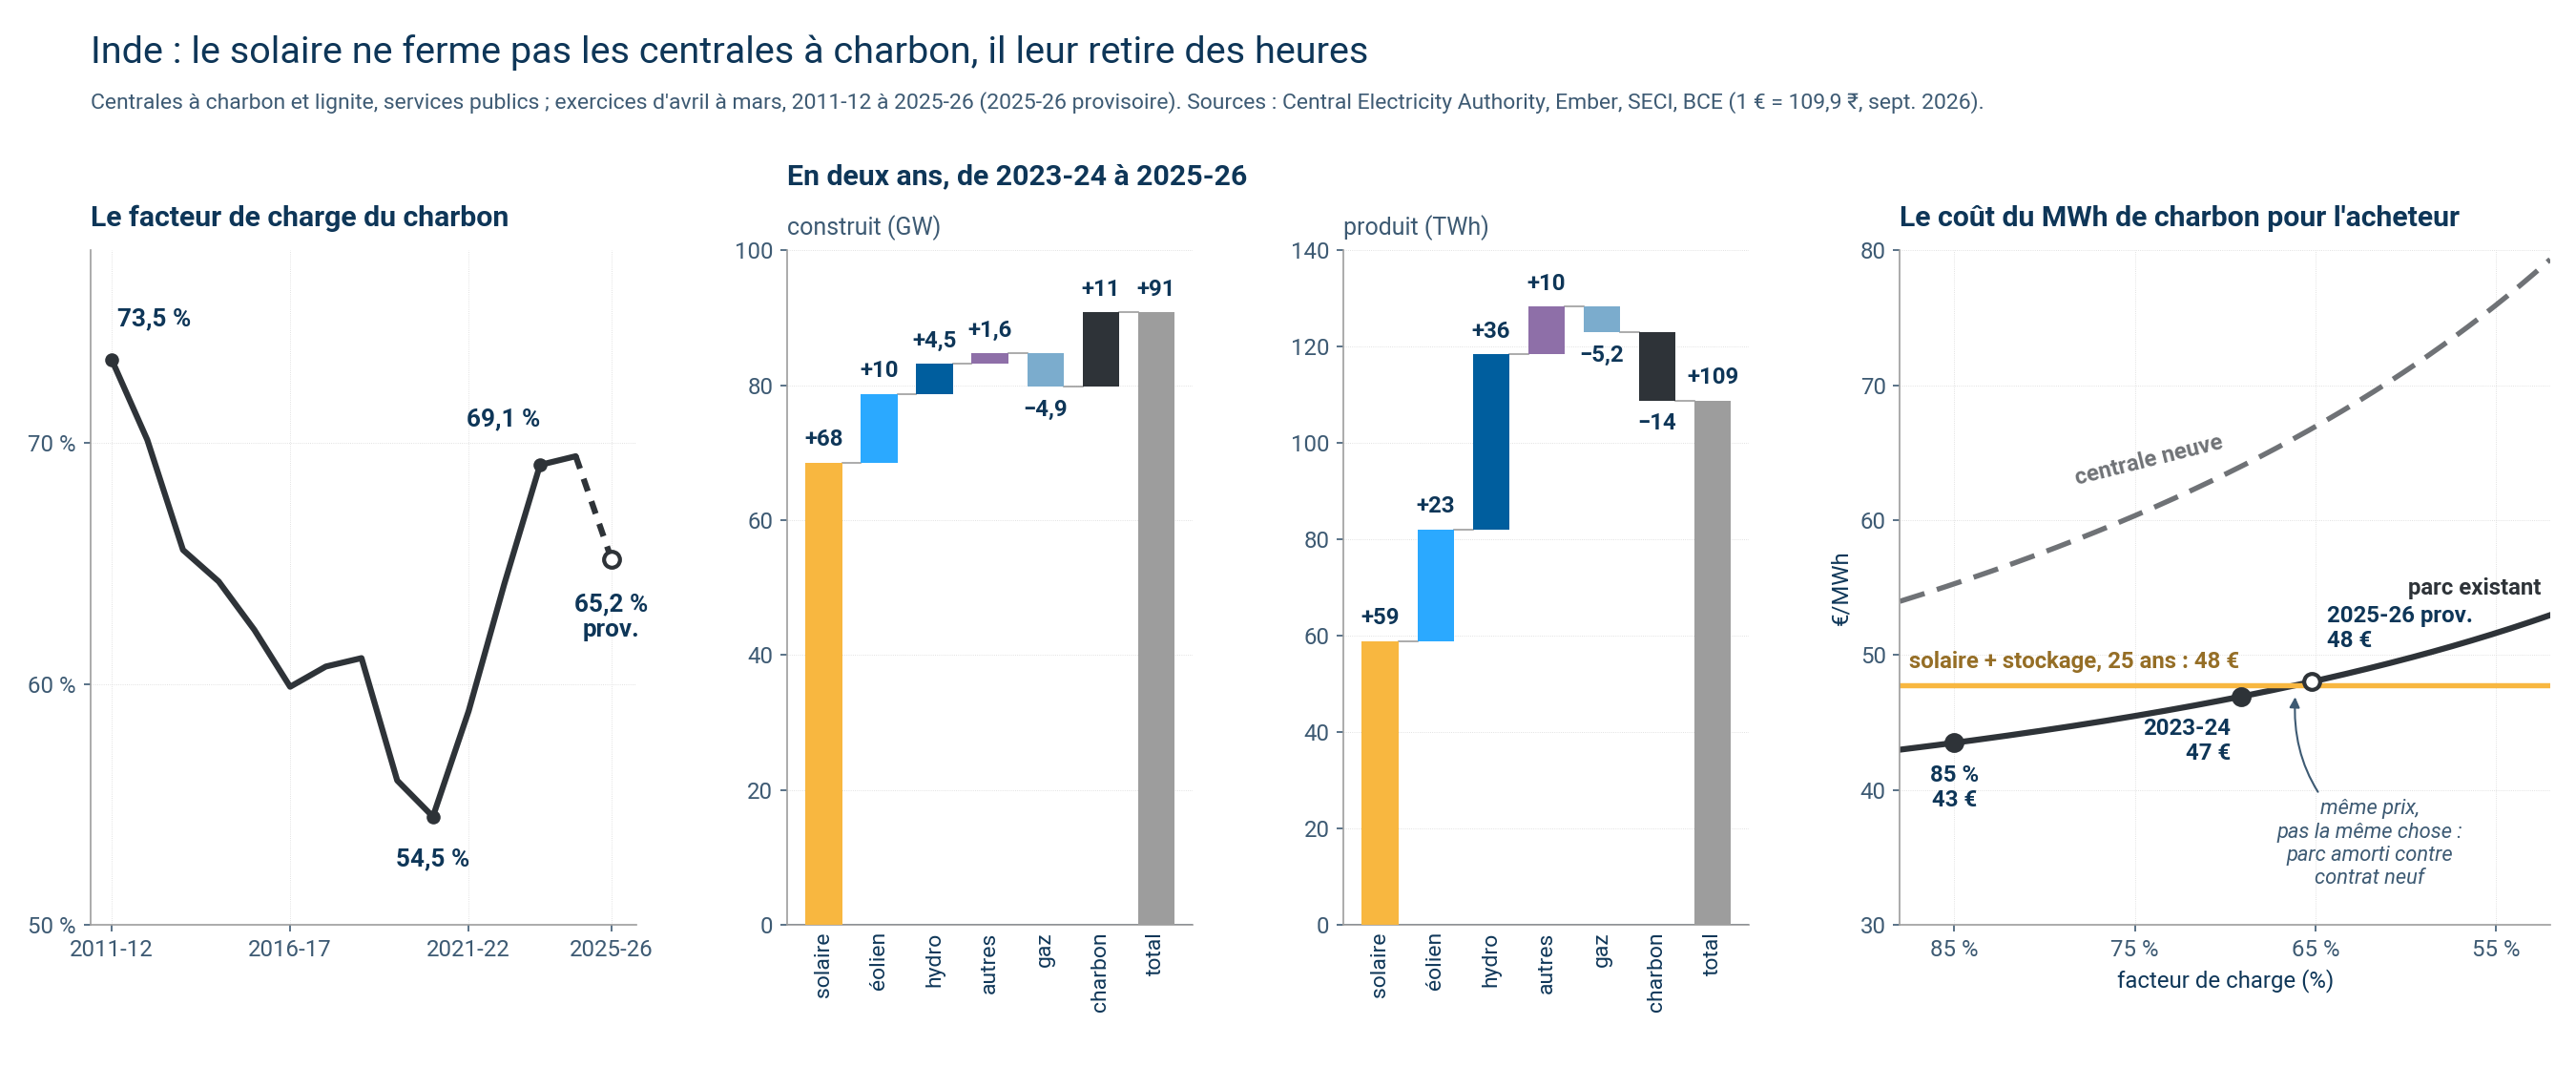
Le point 2025-26 est provisoire : la CEA ne publiera son Growth Book 2026 qu’en novembre. La capacité au 31 mars 2026 (228,56 GW) est primaire ; la production (1 281 TWh) et le facteur de charge (65,18 %) sont relayés par la presse spécialisée indienne citant la CEA, et recoupés par quatre contrôles indépendants détaillés dans sources.md. Les périmètres ne se mélangent pas : la CEA compte les services publics, Ember et Global Energy Monitor comptent aussi l’autoproduction industrielle, soit une vingtaine de GW de plus.
Le texte du post
En deux ans, l’Inde a ajouté 11 gigawatts de centrales à charbon. Mais avec les 68 gigawatts de solaire ajoutés, sa production au charbon n’a pas bougé. Les détracteurs des renouvelables en concluront sans doute que le développement des renouvelables implique le développement du charbon. Regardons un peu les détails.
La demande indienne d’électricité a augmenté de 109 térawattheures en deux ans, soit 6 %. Cette hausse a été couverte en totalité par des sources décarbonées : le solaire, l’éolien, l’hydraulique et le nucléaire. La production d’énergie électrique à partir de charbon a baissé de 14 TWh, malgré les nouvelles capacités.
Le solaire ne ferme donc pas de centrales. Il leur retire des heures de fonctionnement. Le parc charbonnier indien continue de grandir pendant que sa production stagne.
Cela se lit dans le facteur de charge des centrales à charbon : 69,1 % en 2023-24, 65,2 % en 2025-26. Le parc a grandi de 5 %, la production a baissé de 1 %. Ce n’est pas que l’Inde construit trop vite comme c’était le cas dans les années 2012-2017, c’est que la hausse de la demande ne va plus au charbon mais au solaire, à l’éolien, à l’hydraulique : de nouvelles capacités mais aussi des vents et des pluies plus favorables.
Ce petit démarrage enclenche un cercle qui pourrait être vertueux en Europe mais qui n’est pas évident en Inde car la production ne passe pas tellement par un marché court terme comme le nôtre. En effet, l’électricité au charbon est achetée sur des contrats long termes, des sortes de « tarifs d’achat » sur 25 ans, ainsi, la baisse du facteur de charge, qui impliquerait en Europe la baisse des revenus et la fermeture, implique là bas la hausse des tarifs pour les consommateurs finaux. Notons que les capacités pilotables indiennes, 309 GW, dépassent à peine la pointe de consommation, 271 GW en mai 2026, mais le soleil indien a moins de variations saisonnières qu’en Europe (latitude entre 8 et 37° !) et l’Inde n’attribue presque plus de solaire sans stockage : fin 2025, sur 4,6 GW de projets attribués en un trimestre, 4,5 GW l’ont été avec stockage. Le gouvernement reconnaît que les distributeurs ne veulent plus de solaire « nu » : 69 GW de projets attribués, 24 GW de contrats signés. Le dernier appel d’offres a sorti un projet PV+batterie (profil de production imposé) à 48 €/MWh.
Sources : Central Electricity Authority, MNRE, Carbon Brief / CREA, Ember, SECI, JMK Research. Données, code et figures sur mon site.
Sources
- Carbon Brief / CREA, Analysis: India’s power-sector emissions flat for two years due to clean-energy surge, 17 septembre 2026
- Central Electricity Authority, Growth of Electricity Sector in India from 1947-2025 — Table 2 (capacité), Table 3 (production), Chart 13 (facteur de charge)
- Central Electricity Authority, Growth of Electricity Sector in India from 1947-2017 — les exercices 2012-13 à 2016-17
- Central Electricity Authority, Executive Summary on Power Sector, March-2026 — capacité au 31.03.2026 et production thermique de l’exercice
- Power Line, Coal Remains Key, 4 septembre 2026 — facteur de charge et production 2025-26, cités de la CEA
- Ember, Coal power to get costlier (Coal’s diminishing role in India’s electricity transition), 29 octobre 2025, révisé le 13 avril 2026
- Ember, Yearly and Monthly Electricity Data (CC BY 4.0) — contrôle de cohérence en années civiles
- PIB, ministère de l’Énergie, réponse écrite au Rajya Sabha, 9 février 2026 — tarifs du charbon neuf (TBCB) et du FDRE
- Central Electricity Authority, Executive Summary on Power Sector, March-2025 — production par source de 2023-24 et 2024-25, capacités au 31.03.2025
- Central Electricity Authority, Installed Capacity Report au 31.03.2026 — dont le retrait temporaire de 4,4 GW de gaz et 2 GW de charbon au 31.05.2025
- SECI, résultat de l’appel d’offres FDRE-RTC-V (1 000 MW), enchère du 6 août 2026 — 5,25 et 5,26 ₹/kWh, prix fixe sur 25 ans
- PIB (MNRE), 3 février 2026 — 69 GW attribués, 24,3 GW de contrats signés ; la demande de solaire « nu » baisse
- JMK Research, Q4 2025 India RE Update, mars 2026 — 4,5 GW sur 4,6 GW attribués avec stockage
- BCE, cours de référence EUR/INR — moyenne de septembre 2026 : 109,914
Données
donnees_inde_plf_cea.csv— Le facteur de charge des centrales à charbon et lignite tel que la CEA le publie, 1985-86 à 2025-26 (le dernier point est provisoire). C’est la courbe de gauche.donnees_inde_mix_cea.csv— Capacité installée au 31 mars 2024, 2025 et 2026, et production brute des exercices 2023-24, 2024-25 et 2025-26, par source (CEA). Ce sont les deux cascades ; l’en-tête du fichier donne les regroupements et le retrait comptable de mai 2025.donnees_inde_cout_charbon_ember.csv— Le tarif à deux parts (charge fixe, charge d’énergie) du parc à charbon existant et d’une centrale neuve, en roupies par kWh à 85 % de facteur de charge, d’après Ember. C’est la courbe de droite, convertie en €/MWh au cours BCE de septembre 2026.donnees_inde_charbon_cea.csv— Capacité, production et facteur de charge du charbon et du lignite, 2011-12 à 2025-26 (CEA), pour la figure détaillée du parc et de sa production.donnees_inde_charbon_ember.csv— Contrôle de cohérence en années civiles, périmètre plus large (Ember, autoproduction comprise).
Code
Pour refaire la figure :
python3 build_planche.py           # la planche du post, les deux langues
python3 build_figure.py            # figure détaillée : capacité, production, facteur de charge
python3 build_cascade.py           # figure détaillée : cascades par source, 2023-24 → 2025-26
python3 build_cout.py              # figure détaillée : coût selon le facteur de charge
La planche importe les trois scripts des figures détaillées et n’ajoute aucun calcul. La courbe de coût est une formule sans paramètre ajusté : charge d’énergie + charge fixe × 85 / facteur de charge. La cascade vérifie que la somme des marches retombe sur le total publié par la CEA.
Tous les fichiers de ce post (figures, données, scripts) sont dans le dossier 2026-10-02-charbon-inde-facteur-de-charge du dépôt public.
Code sous licence MIT ; textes et figures sous CC BY 4.0 ; les données restent sous la licence de leur producteur.